
الإجابة السريعة: الفائدة المركّبة هي أن تكسب أرباحًا على أصل مالك وعلى أرباحه السابقة معًا، فينمو المال بشكل متسارع لا خطّي. سرّها هو الوقت: كلما بدأت مبكرًا، تضاعف المال أكثر. مثال: 1000 دينار بعائد 8% سنويًا تصبح نحو 2160 دينارًا بعد 10 سنوات، ونحو 10000 دينار بعد 30 سنة. القاعدة: ابدأ مبكرًا، أعد استثمار أرباحك، واصبر — فالوقت هو أقوى حليف لثروتك.
لو لديك أي استفسار بخصوص إدارة أموالك يمكنك التواصل معنا مباشرة. كما يمكنك التعرف أكثر على رؤيتنا عبر صفحة من نحن.
مقدمة: ما السرّ الذي وصفه أينشتاين بالأعجوبة؟
يُنسب إلى العالم أينشتاين قوله إن الفائدة المركّبة هي الأعجوبة الثامنة في العالم، وأن "من يفهمها يكسبها، ومن لا يفهمها يدفعها". وسواء صحّت النسبة أم لا، فالمعنى دقيق: الفائدة المركّبة هي القوة الخفية التي تصنع الثروات الحقيقية على المدى الطويل.
معظم الناس يفهمون النمو الخطّي: تضع 100 دينار كل شهر فتجمع مبلغًا يزيد بنفس المقدار. لكن الفائدة المركّبة تعمل بشكل مختلف تمامًا وأقوى بكثير — إنها نمو متسارع يتغذّى على نفسه.
في هذا الدليل ستفهم كيف تعمل الفائدة المركّبة بالضبط، وترى بأمثلة رقمية بالدينار الكويتي كيف يصنع الوقت الفرق، وكيف تسخّرها لصالحك بدل أن تعمل ضدّك.
ما هي الفائدة المركّبة بالضبط؟
الفائدة المركّبة ببساطة هي أن تكسب أرباحًا على أرباحك، لا على أصل مالك فقط. في السنة الأولى تربح على مبلغك الأصلي، وفي السنة الثانية تربح على المبلغ الأصلي زائد أرباح السنة الأولى، وهكذا تتراكم الأرباح فوق بعضها.
الفرق بينها وبين الفائدة البسيطة جوهري:
الفائدة البسيطة: تُحسب على المبلغ الأصلي فقط طوال الوقت.
الفائدة المركّبة: تُحسب على المبلغ الأصلي زائد كل الأرباح المتراكمة.
هذا الفارق الصغير في التعريف يصنع فارقًا هائلًا في النتيجة مع مرور السنوات.
كيف تعمل الفائدة المركّبة؟ (مثال بسيط)
لنأخذ مثالًا واضحًا: استثمرت 1000 دينار بعائد سنوي 10% (مركّب سنويًا):
السنة | المبلغ في بداية السنة (د.ك) | الربح (د.ك) | المبلغ في نهايتها (د.ك) |
|---|---|---|---|
1 | 1000 | 100 | 1100 |
2 | 1100 | 110 | 1210 |
3 | 1210 | 121 | 1331 |
4 | 1331 | 133 | 1464 |
5 | 1464 | 146 | 1610 |
لاحظ كيف يزداد الربح كل سنة (100 ← 110 ← 121...) رغم ثبات النسبة. هذا لأن الربح يُحسب على مبلغ أكبر في كل مرة. هنا يكمن سحر التركيب.
سرّ القوة الحقيقي: الوقت
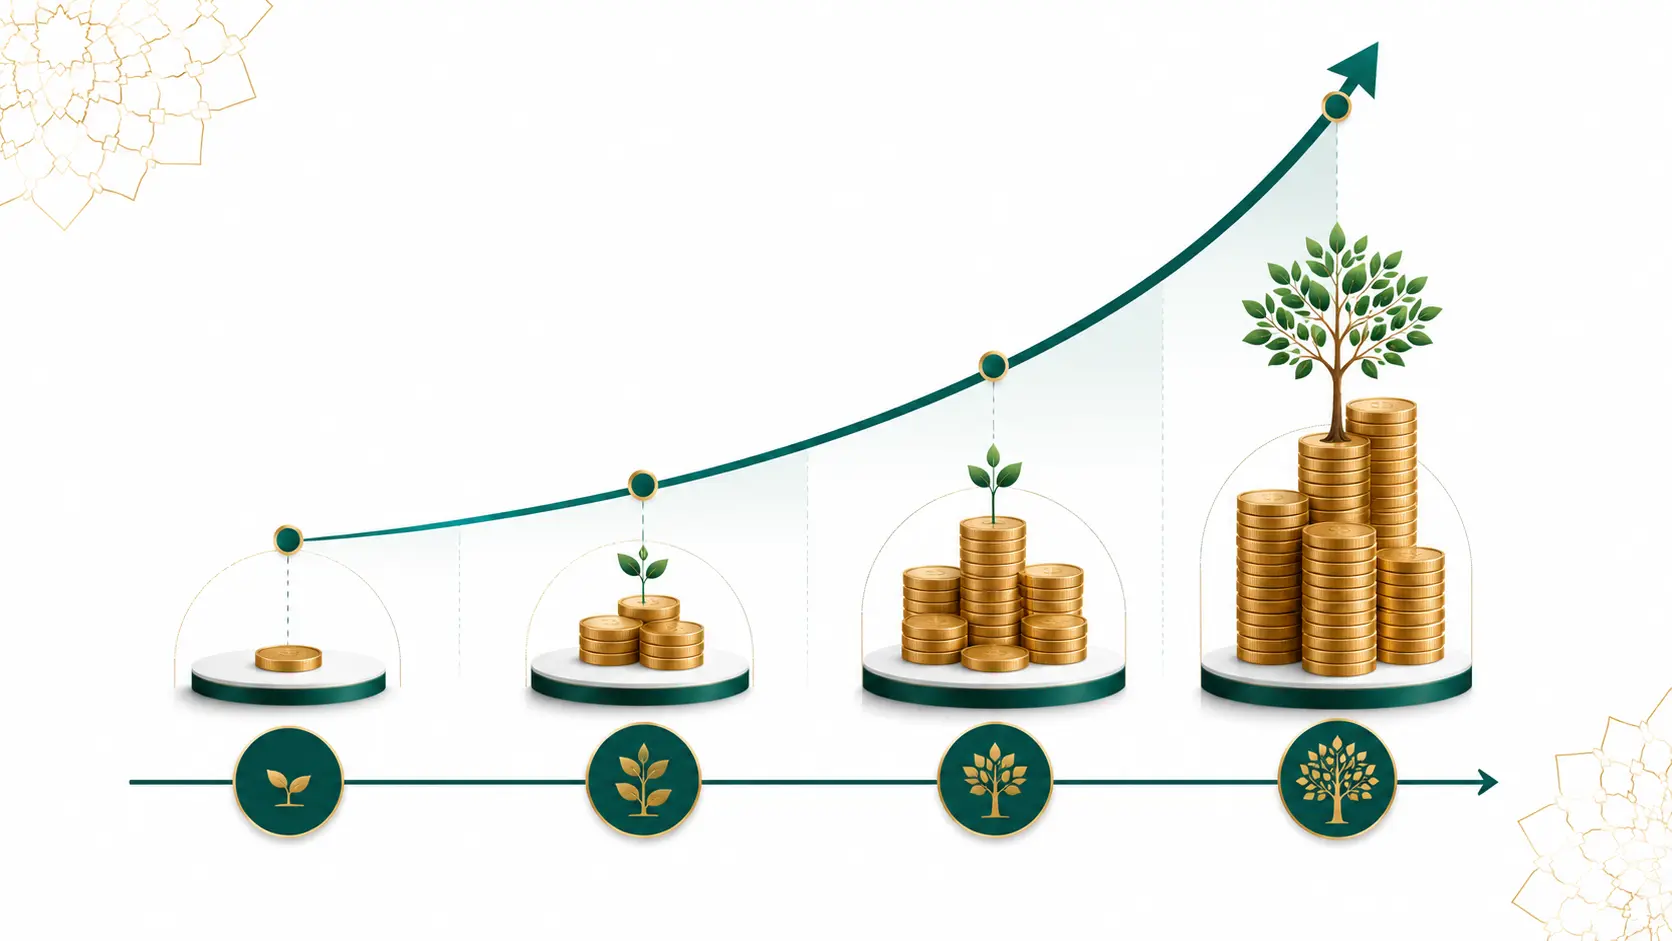
العامل الأهم في الفائدة المركّبة ليس المبلغ ولا حتى النسبة، بل الوقت. كلما طالت المدة، تسارع النمو بشكل مذهل. لنرَ كيف ينمو 1000 دينار بعائد 8% على مدى فترات مختلفة:
المدة | المبلغ النهائي (د.ك) تقريبًا |
|---|---|
10 سنوات | 2160 |
20 سنة | 4660 |
30 سنة | 10060 |
40 سنة | 21720 |
انظر: المبلغ لم يتضاعف فقط، بل قفز أكثر من 21 ضعفًا خلال 40 سنة دون إضافة دينار واحد. النمو في العقود الأخيرة أسرع بكثير منه في الأولى، وهذا جوهر التركيب.
قوة البدء المبكر: مثال يغيّر نظرتك
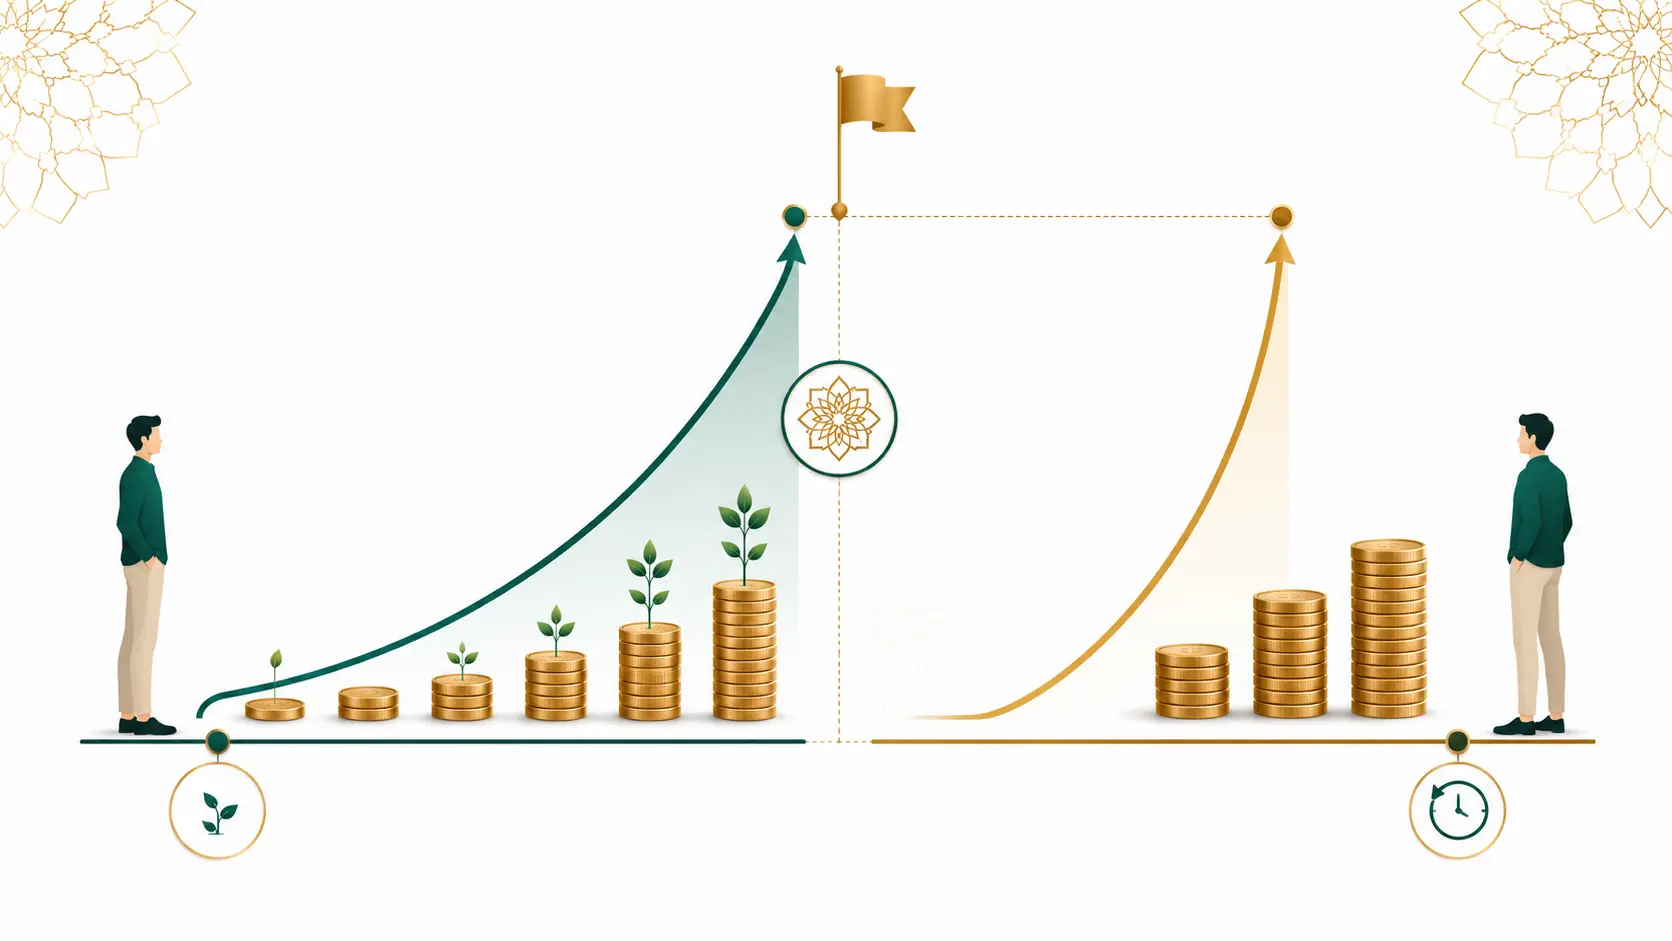
هذا المثال الشهير يوضّح لماذا البدء المبكر أهم من المبلغ. قارن بين شخصين، كلاهما بعائد 8% سنويًا:
الأول (بدأ مبكرًا): استثمر 100 دينار شهريًا من عمر 25 إلى 35 (10 سنوات فقط)، ثم توقّف وترك المال ينمو.
الثاني (بدأ متأخرًا): استثمر 100 دينار شهريًا من عمر 35 إلى 65 (30 سنة كاملة).
المفاجأة: رغم أن الأول استثمر لمدة أقصر بكثير ومبلغًا أقل إجمالًا، فإن رصيده عند التقاعد قد يفوق الثاني أو يقاربه — لأن أمواله حظيت بوقت أطول للتركيب. الدرس: الوقت الذي تمنحه لمالك أثمن من المبلغ نفسه.
معادلة الفائدة المركّبة (مبسّطة)
لمن يحب الأرقام، المعادلة الأساسية:
المبلغ النهائي = المبلغ الأصلي × (1 + معدل العائد) ^ عدد الفترات
فمثلًا: 1000 دينار × (1 + 0.08) ^ 10 = نحو 2159 دينارًا.
ولتقدير سريع، استخدم قاعدة الـ 72: اقسم 72 على معدل العائد السنوي لتعرف كم سنة يتضاعف فيها مالك. فعند عائد 8%: 72 ÷ 8 = 9 سنوات ليتضاعف مالك تقريبًا.
كيف تسخّر الفائدة المركّبة لصالحك؟
ابدأ الآن لا غدًا: كل سنة تأخير تكلّفك أضعافًا في النهاية. الوقت لا يُعوَّض.
أعد استثمار أرباحك: لا تسحب الأرباح؛ تركها ليعاد استثمارها هو جوهر التركيب.
استثمر بانتظام: الإضافات الدورية المنتظمة تضخّم الأثر بشكل كبير.
اصبر وفكّر بالعقود لا الشهور: الفائدة المركّبة لعبة طويلة المدى تكافئ الصبر.
تجنّب سحب رأس المال: كل سحب يقطع سلسلة التركيب ويؤخّر نموك.
هذه المبادئ تجعل الفائدة المركّبة أقوى أدوات الاستثمار للمبتدئين على الإطلاق.
الوجه الآخر: عندما تعمل الفائدة المركّبة ضدّك
كما أن التركيب يبني ثروتك، فإنه يمكن أن يدمّرها إن كان في الجهة الخطأ. ديون البطاقات الائتمانية والقروض مرتفعة الفائدة تعمل بنفس المبدأ لكن ضدّك: الفائدة تتراكم على الفائدة، فينمو دينك بشكل متسارع يصعب اللحاق به.
لهذا يُعدّ سداد الديون مرتفعة الفائدة من أفضل "الاستثمارات"؛ فتخلّصك من دين بفائدة 18% يعادل تحقيق عائد مضمون بنفس النسبة. تعلّم كيف تتحرّر منها في استراتيجيتي كرة الثلج والانهيار.
تنبيه مهم: العائد ليس مضمونًا
الأمثلة السابقة تفترض عائدًا ثابتًا للتوضيح، لكن في الواقع الاستثمار يحمل مخاطر، والعوائد تتقلّب صعودًا وهبوطًا. لا يوجد عائد مضمون في الاستثمار الحقيقي، والأرقام المرتفعة الثابتة غالبًا علامة احتيال.
كما أن الباحثين عن التوافق الشرعي يحقّقون التركيب عبر إعادة استثمار أرباح الاستثمارات الحلال (كالصكوك والأسهم المتوافقة) لا عبر الفوائد الربوية. راجع مبادئ الاستثمار المتوافق مع الشريعة لفهم الخيارات. وللتعمق في مفهوم الفائدة المركّبة، يمكن الرجوع لمصادر موثوقة مثل Investopedia.
الخلاصة
الفائدة المركّبة هي أقوى قوة في عالم المال؛ إنها تجعل مالك ينمو بشكل متسارع يتغذّى على نفسه، وسرّها الأعظم هو الوقت. من يبدأ مبكرًا ويصبر، يبني ثروة قد تفوق من يستثمر مبالغ أكبر لكن متأخرًا.
اجعل التركيب حليفك لا عدوك: ابدأ الآن، أعد استثمار أرباحك، استثمر بانتظام، واصبر بأفق العقود. وفي المقابل، احذر من تركيب الديون الذي يعمل ضدّك. الوقت الذي تمنحه لمالك اليوم هو أثمن هدية تقدّمها لمستقبلك.
الأسئلة الشائعة حول الفائدة المركّبة
ما هي الفائدة المركّبة؟
الفائدة المركّبة هي أن تكسب أرباحًا على أصل مالك وعلى أرباحه السابقة معًا، فينمو المال بشكل متسارع لا خطّي. تختلف عن الفائدة البسيطة التي تُحسب على المبلغ الأصلي فقط طوال الوقت.
كيف أحسب الفائدة المركّبة؟
استخدم المعادلة: المبلغ النهائي = المبلغ الأصلي × (1 + معدل العائد) أس عدد الفترات. ولتقدير سريع، استخدم قاعدة الـ 72: اقسم 72 على العائد السنوي لتعرف كم سنة يتضاعف فيها مالك.
لماذا الوقت مهم في الفائدة المركّبة؟
لأن النمو يتسارع مع المدة؛ الأرباح تتراكم فوق الأرباح، فتكون العوائد في العقود الأخيرة أضخم بكثير من الأولى. البدء المبكر ولو بمبلغ صغير قد يفوق البدء المتأخر بمبلغ أكبر.
هل الفائدة المركّبة تتوافق مع الشريعة؟
مبدأ التركيب نفسه محايد، لكن التطبيق الحلال يكون عبر إعادة استثمار أرباح الاستثمارات المتوافقة شرعًا (كالصكوك والأسهم المشروعة) لا عبر الفوائد الربوية المحرّمة. راجع خيارات الاستثمار المتوافق مع الشريعة.
خطوتك العملية الآن
اجعل الوقت يعمل لصالحك اليوم:
احسب كم يصبح مبلغ بسيط بعد 10 و20 و30 سنة باستخدام قاعدة الـ 72، أو
ابدأ بأول مبلغ استثماري منتظم مهما كان صغيرًا، ودع التركيب يبدأ عمله.
البداية الصغيرة اليوم خير من الخطة المثالية التي لا تأتي أبدًا.

